¿Qué datáfono conviene a tu pequeño negocio?
Los criterios que de verdad mueven el coste, con cifras verificables y fuentes oficiales. Y si quieres, te ayudamos a elegir gratis.
39 €terminal de entrada (Go 2) · en propiedad, pago único · + IVA
- Partner oficial de

- Precios a la vista
- Te llama el equipo de myPOS en menos de 2 horas

39 €
un terminal de entrada, pagado una vez y en propiedad (myPOS Go 2, + IVA).
1,45 % + 0,05 €
tarifa estándar publicada por cobro de myPOS (plan estándar, hasta 10.000 €/mes); tu cuota exacta, por escrito antes de firmar.
0 €
de cuota mensual por terminal y cuenta en el plan estándar de myPOS. Alta 100 % online, sin instalaciones ni citas con el gestor.
Empieza por tu situación
Cuatro caminos típicos. Cada uno lleva a una página con el detalle — sin formularios intermedios.
Mi datáfono es del banco
Pago una cuota cada mes, me obligan a tener su cuenta o no entiendo mi contrato.
Ver cómo cambiar sin sorpresas
Quiero comparar opciones
myPOS, SumUp, el banco… myPOS frente a SumUp, criterio a criterio.
Ver la comparativa
Cobro fuera del mostrador
Terrazas, mercados, a domicilio o eventos: necesito un terminal portátil.
Ver la ficha del myPOS Go 2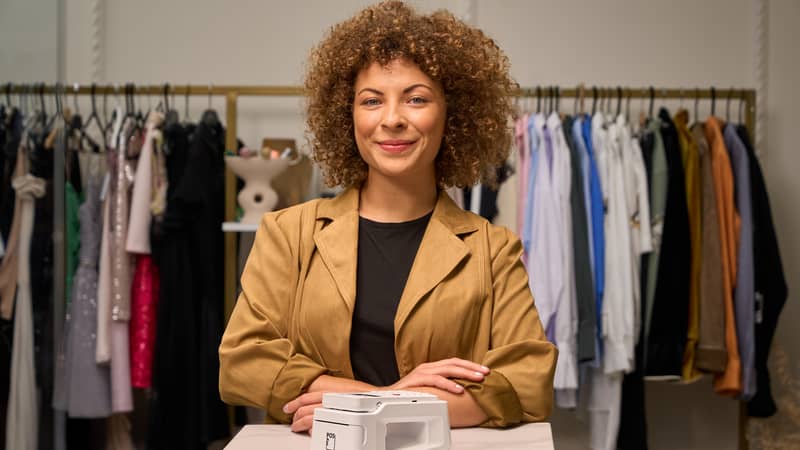
Panaderías y obradores
Tickets de 2-5 €, punta de 8 a 10 h y cola que no espera: cómo cobrar sin que la barra se coma el margen.
Ver datáfono para panaderíasTest de 30 segundos
Tres respuestas y te decimos tu terminal
Sin dar datos, sin registrarte: tres clics y verás el aparato que encaja con tu operativa — con su precio real y su ficha completa.
Pregunta 1 de 3
1.¿Dónde cobras con tarjeta?
Elige por uso: los cuatro, de un vistazo
Las preguntas que de verdad separan un terminal de otro. Todos con SIM de datos gratuita y sin cuota mensual en el plan estándar.
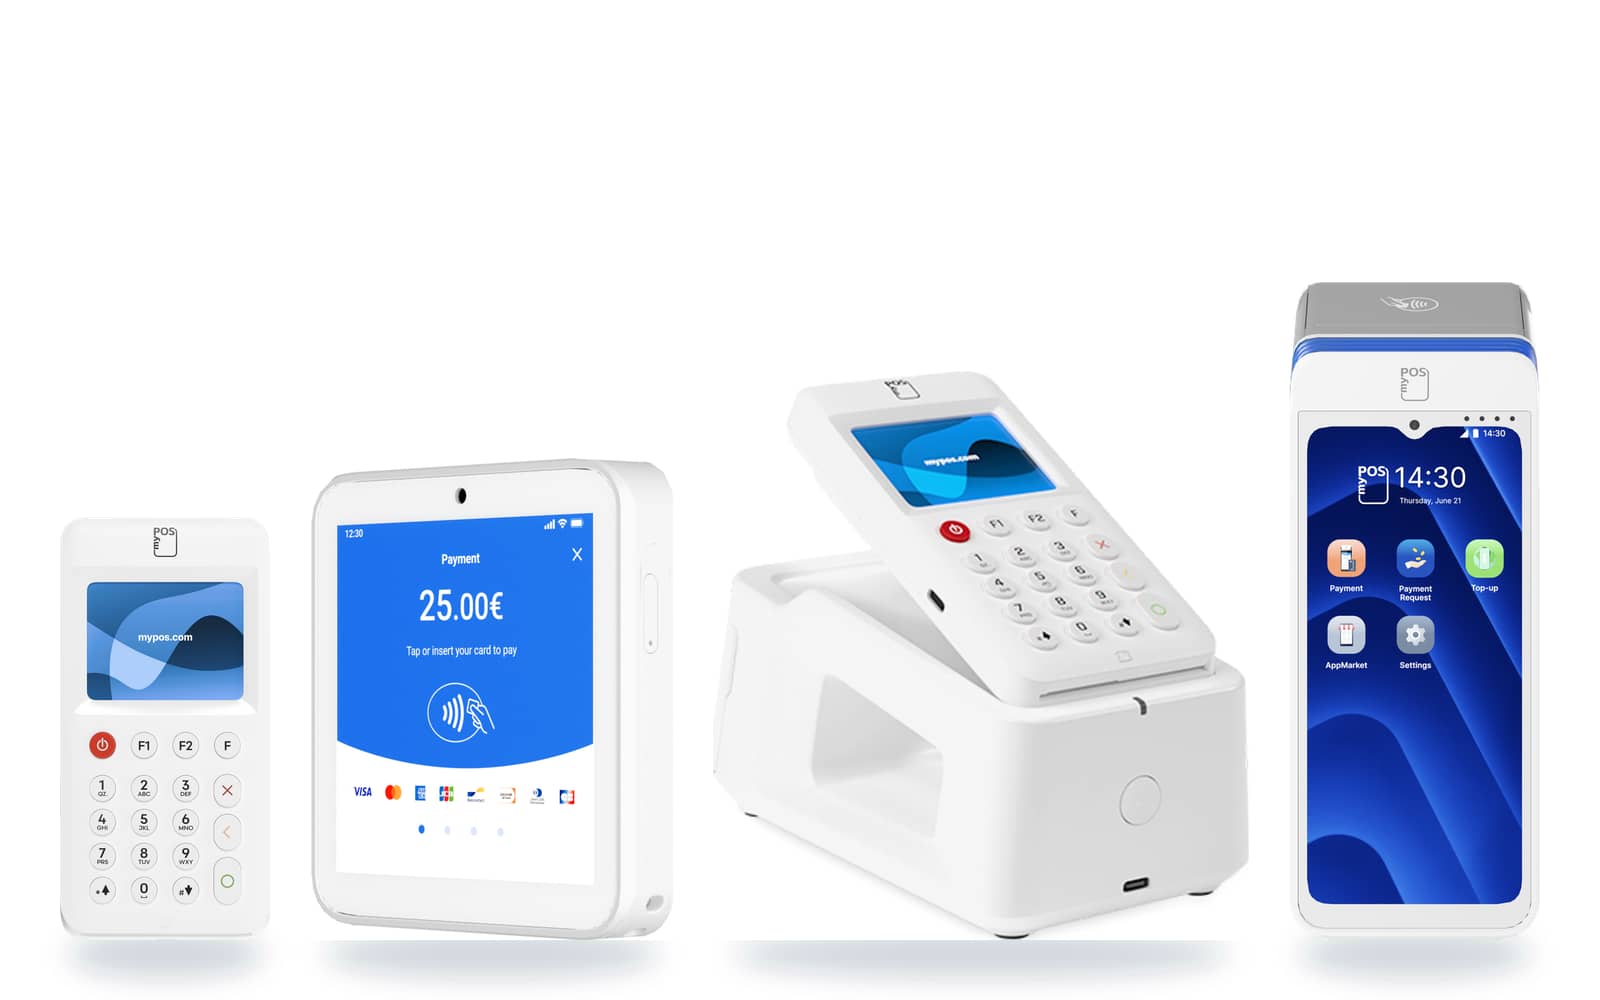
| Criterio | 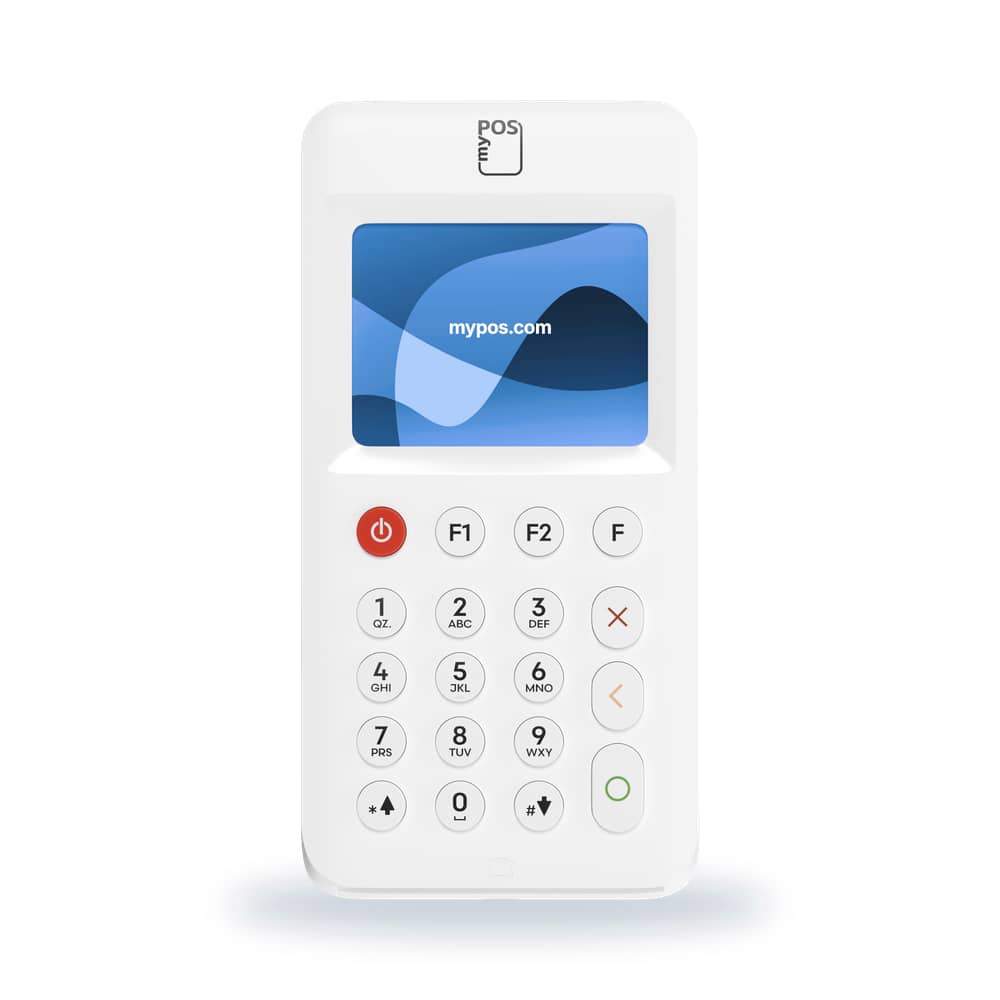 | 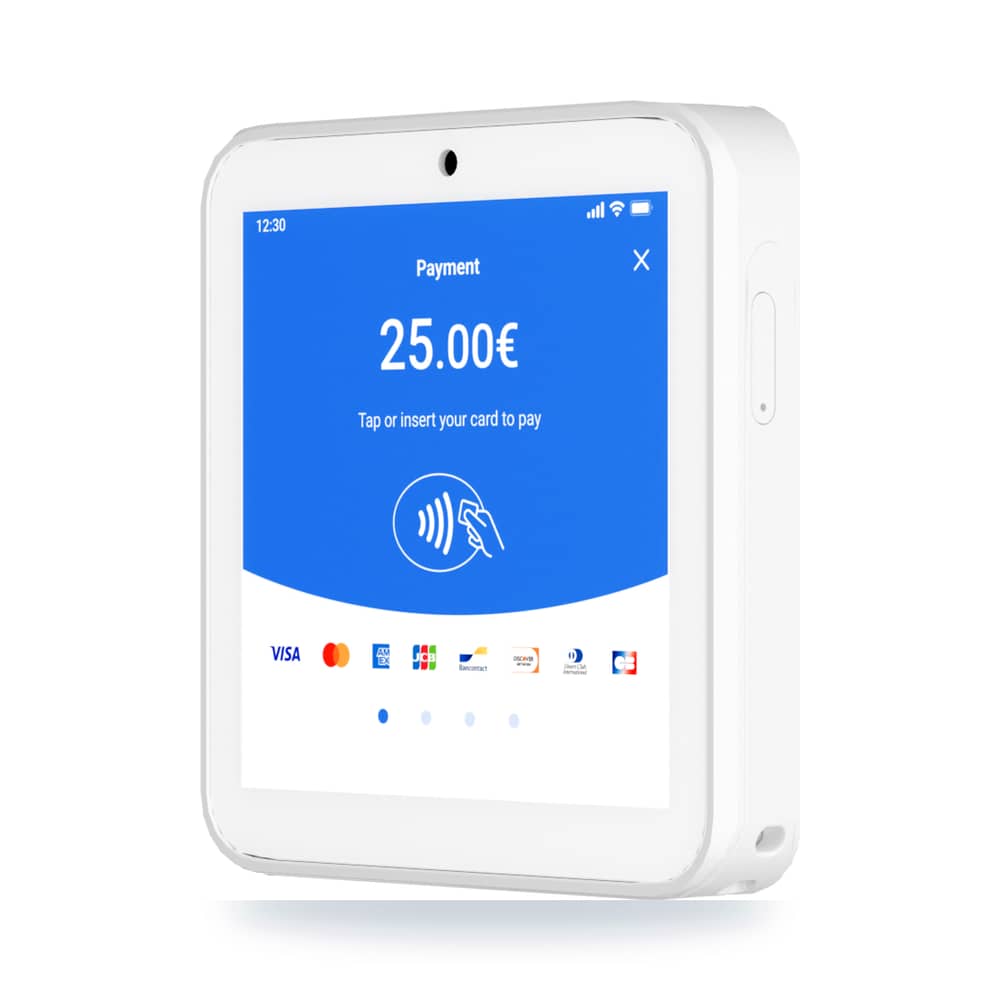 | 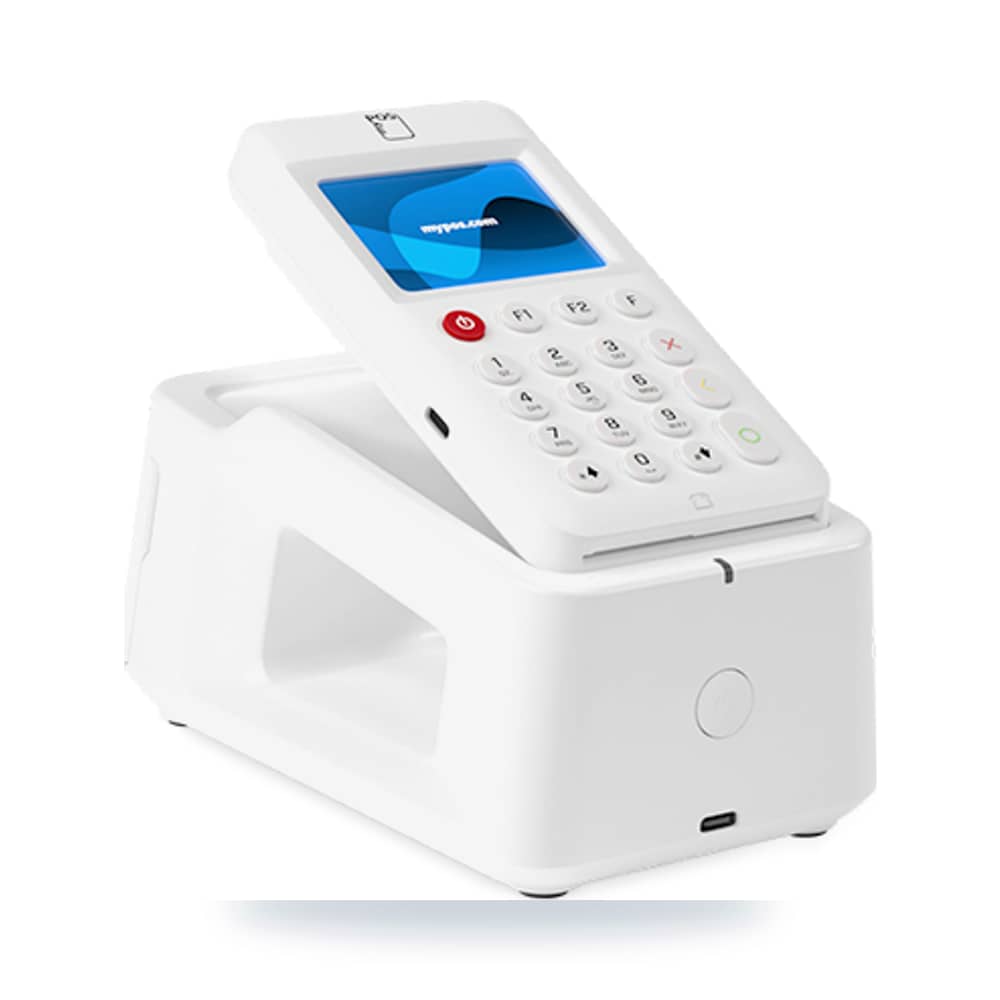 | 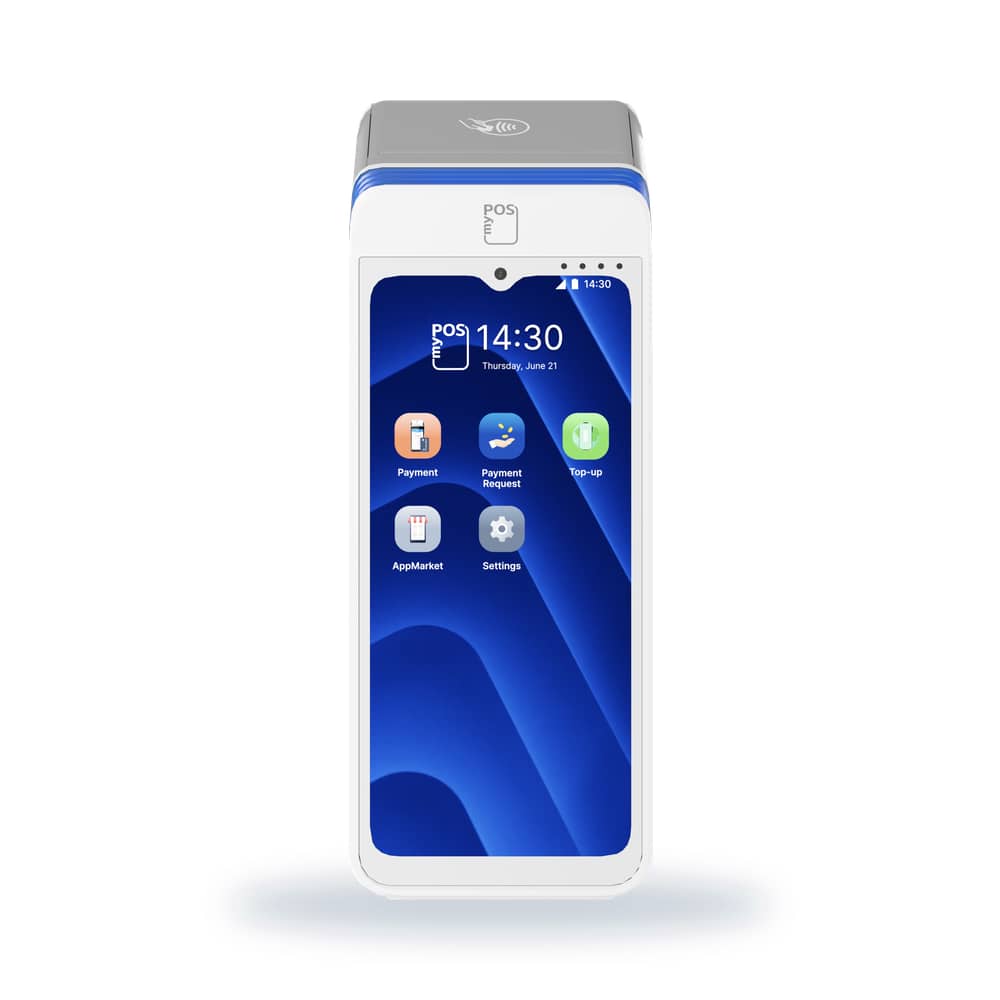 |
|---|---|---|---|---|
| Portátil (sale a la calle) | En el bolsillo | En el bolsillo | El Go 2 sale de la base | Vive en el mostrador |
| Pantalla táctil | Teclas | Propinas en pantalla | El Go 2, de teclas | 6,5 pulgadas |
| Impresora de tickets | Recibo digital | Recibo digital | En la base, sin enchufe | Integrada |
| SIM de datos gratuita | De serie | De serie | De serie | De serie |
| Precio del terminal | 39 €una vez · + IVA | 55 € | 179 €una vez · + IVA | 179 € |
| Enlaces y cálculo | Ver ficha | Ver ficha | Ver ficha | Ver ficha |
Precios de la tienda myPOS, + IVA; la comisión por cobro va aparte. Las ofertas y condiciones pueden cambiar.
¿Cuánto te cuesta el aparato del banco?
Mete tu cuota real y los meses que llevas pagándola. La cuenta sale al mes y en total.
Escribe tu cuota y tus meses: aquí sale lo que llevas pagado al banco.
Solo el aparato. La comisión por cobro va en tu cálculo, por escrito.
Si no sabes tu cuota exacta, ese es el primer dato que te ayudamos a sacar — gratis y por escrito.
Cada negocio cobra a su manera
Terraza, mostrador, domicilio o a distancia. Dinos cómo cobras tú y te decimos qué encaja — gratis y por escrito.
El criterio que nadie pregunta: ¿dónde vas a cobrar?
Terraza, mercado, feria, domicilio… si cobras fuera del mostrador, el terminal necesita red propia. Los myPOS la llevan de serie: SIM de datos gratuita en toda la gama.
SIM de datos gratuita, de serie
Todos los datáfonos myPOS traen su SIM incluida sin coste: cobran con la red móvil, no con el wifi prestado del local de al lado.
El router cae, tú sigues cobrando
La SIM se conecta siempre a la red 4G más estable y el wifi del propio terminal actúa de respaldo: el cobro no depende de una sola red.
Sin tu móvil por medio
El terminal funciona solo: no gasta los datos de tu teléfono ni lo necesita al lado. Se enciende, se conecta y cobra.
myPOS: «Todos los datáfonos myPOS incluyen una tarjeta SIM de datos gratuita, y conectividad Wi-Fi» (mypos.com).
Si eres autónomo: qué datáfono te conviene
El autónomo no tiene el problema del multilateral: tiene el del mes flojo. Cuatro criterios concretos para decidir sin empapelarse.
Sin cuota fija: que el mes flojo no duela
Una cuota mensual de terminal (el alquiler bancario típico ronda los 21 € + IVA al mes; bbva.es) se paga también en febrero, en tus vacaciones y en la semana que no cobras nada con tarjeta. Si tu facturación con tarjeta es baja o irregular, el coste fijo pesa más que la diferencia de comisión: huye de cuotas y mira coste por operación.
Comprar una vez o alquilar siempre
Comprar es un pago único y el aparato es tuyo: si cierras o cambias, es un equipo que conservas. El alquiler nunca termina de pagarse. Para la mayoría de autónomos, un terminal de entrada en propiedad cubre el 100 % de los cobros con tarjeta sin cuota de aparato.
Empezar a coste cero con el móvil
myPOS Glass (Android 11 o superior) y SumUp Tap to Pay convierten el móvil en terminal sin coste de entrada — bien para probar o para respaldo. Para el día a día con cliente delante, un terminal físico con impresora va más rápido y no gasta la batería del móvil.
VeriFactu: 1 de julio de 2027 para autónomos
VeriFactu (RD-ley 15/2025) obliga al software de facturación — sociedades desde el 1 de enero de 2027, autónomos desde el 1 de julio de 2027 — no al datáfono. No hace falta cambiar de terminal por VeriFactu; sí conviene revisar que tu TPV o aplicación de facturación esté preparada. La guía completa de VeriFactu, aquí.
Los 7 criterios que deciden el coste
El «1,49 %» del anuncio es la punta del iceberg. Despliega cada uno — y pídelo todo por escrito antes de firmar con alguien, sea banco o fintech.
Comisión por operación: con o sin fijo
Un «1,50 %» sin fijo y un «1,45 % + 0,05 €» no se comparan a simple vista: en tickets de 2-5 € (un café, una barra de pan), cada céntimo de fijo equivale a entre un 0,2 % y un 0,5 % más de comisión. Pide siempre la tarifa completa —porcentaje y fijo, si lo hay— por escrito.
Cuotas fijas: ¿pagas aunque no cobres?
Cuota mensual del terminal, cuota de mantenimiento, cuota de la cuenta vinculada… Multiplica la cuota por 12 y compárala con lo que de verdad cobras con tarjeta al año. Y mira la letra pequeña de inactividad: algunas entidades cobran si dejas de operar unos meses.
Terminal: comprar una vez o alquilar siempre
Comprar (p. ej. 39 € + IVA del myPOS Go 2) es un pago único y el aparato es tuyo. El alquiler bancario típico es una cuota mensual que pagas indefinidamente: a dos años vista, la diferencia puede ser de cientos de euros.
Cuándo puedes usar tu dinero
Pregunta dos cosas: ¿cuándo se liquidan los cobros? y ¿dónde? Lo habitual es el día laborable siguiente en tu cuenta bancaria; con myPOS, los fondos quedan disponibles en segundos en la cuenta myPOS, con IBAN y tarjeta para usarlos. Cada modelo tiene ventajas: elige con datos.
¿Te obligan a abrir una cuenta bancaria?
Varios TPV de banco exigen mantener una cuenta empresa en su entidad para tener la comisión buena — y esa cuenta suele tener sus propias comisiones. Las fintech de cobro operan con cuenta propia o sin cuenta nueva. Suma todo el paquete antes de comparar.
Devoluciones y contracargos
¿Cuánto cuesta devolver un cobro? ¿Quién se queda la comisión si devuelves? ¿Qué pasa en un contracargo (disputa)? Son las preguntas que nadie hace al contratar y las que más duelen después. Pídelo por escrito antes de firmar.
La letra pequeña de la baja
Permanencia, preavisos, penalizaciones por cancelar, devolución del terminal en un plazo fijo… Antes de firmar, pregunta cómo se da de baja el servicio y cuánto cuesta. Si ya tienes datáfono, revisa tu contrato: te contamos el proceso paso a paso.
¿Prefieres que te lo calculemos?
Dinos qué negocio tienes y cuántos terminales necesitas; el ticket medio y el volumen te los preguntamos al preparar tu cálculo (si no los sabes, te ayudamos a sacarlos).
Un adelanto: dónde gana cada uno, myPOS o SumUp
La fila que más decide. La comparativa completa lleva 12 criterios comparados uno a uno, incluidos los que gana SumUp.
| Criterio | myPOS | SumUp |
|---|---|---|
| Cuándo usas tu dinero | Gana: fondos disponibles en segundos en la cuenta myPOS (con IBAN y Mastercard) | Día siguiente a las 7:00 con su cuenta de empresa help.sumup.com |
SumUp: precios de sumup.com/es-es/precios. myPOS: tienda myPOS para España.
Ver la comparativa completa (12 criterios) ·myPOS: gama y recorrido del cobro
¿Y si el datáfono no es de un banco? Quién está detrás
Para el cobro con tarjeta trabajamos con myPOS: somos Partner oficial de myPOS. Si no conoces la entidad, despliega lo que conviene saber, registro público incluido:
Quién está detrás
myPOS no es solo una marca de datáfonos: es una entidad de dinero electrónico. Los pagos y los servicios de dinero electrónico en el Espacio Económico Europeo los presta myPOS Ltd, institución autorizada y supervisada por el Banco Central de Irlanda — número de licencia C475122, ficha pública en el registro del supervisor. Puedes comprobarlo tú mismo: los registros del Banco Central de Irlanda son públicos y gratuitos.
La marca pertenece al grupo myPOS (myPOS World Ltd, Reino Unido); la entidad responsable de tu dinero es la irlandesa. Es una distinción que importa: la que está autorizada, supervisada y responde por tus fondos es myPOS Ltd.
Esa autorización europea le permite operar en España y en todo el EEE: es el «pasaporte» europeo de servicios de pago, el mismo que usan otras entidades de dinero electrónico con licencia en otro país de la UE.
Tu dinero, protegido por ley
Al no ser un banco, tu saldo no está en un depósito bancario — y eso tiene una consecuencia que conviene entender: no le aplica el Fondo de Garantía de Depósitos; le aplica otra protección. La Directiva europea de dinero electrónico obliga a las entidades como myPOS a salvaguardar los fondos de los clientes: mantenerlos separados del propio patrimonio de la empresa, de forma que ni se usan para financiarla ni entran en su masa concursal si la empresa fallara.
Es el régimen europeo que se aplica a todas las entidades de dinero electrónico: SumUp, por ejemplo, también es una entidad de este tipo, autorizada por el Banco Central de Irlanda (licencia C195030).
Cobros auditados y tecnología supervisada
El cobro con tarjeta se procesa bajo el estándar de seguridad PCI DSS del sector (myPOS acredita su cumplimiento, junto con PCI 3DS y PCI PIN, en su Centro de Confianza público, con documentación disponible bajo solicitud).
Desde enero de 2025, toda entidad financiera europea está obligada a cumplir el reglamento DORA de resiliencia digital, y el tratamiento de datos se rige por el RGPD europeo.
Si al darte de alta te piden documentación del negocio, es la misma obligación antifraude (KYC/AML) que tiene tu banco: identificar al cliente real y revisar operaciones. Es señal de entidad seria, no de burocracia caprichosa.
Revisado por el equipo de Fortex Iberia · octubre de 2026
Preguntas frecuentes sobre datáfonos
¿Me conviene el datáfono del banco o uno de una fintech?
Depende de tu volumen: por encima de unos 2.500-3.000 €/mes cobrados con tarjeta, tu banco bien negociado puede salir más barato (te lo decimos con tu cálculo delante) — y por encima de 10.000 €/mes de cobros, myPOS negocia tarifas personalizadas. Por debajo, el cobro sin cuotas suele ganar: terminal en propiedad, sin alquiler mensual y alta rápida. Y si tu banco te sale bien, no hace falta cambiarlo: añade myPOS para lo que no hace — cobro por enlace, terminal móvil, respaldo a 0 €. Lo desglosamos con fuentes en nuestra guía de cambiar del datáfono del banco.
¿Cuánto cuesta poner un datáfono?
Hay tres costes que sumar: el terminal (compra única —por ejemplo, myPOS Go 2 a 39 € + IVA— o alquiler con cuota mensual en muchos bancos), la comisión por operación (tarifa estándar publicada de myPOS: 1,45 % + 0,05 € por cobro; tu cuota exacta, por escrito antes de firmar) y las cuotas fijas o de mantenimiento. Te decimos el coste exacto para tu caso, por escrito.
¿Puedo cobrar con tarjeta solo con el móvil, sin datáfono?
Sí: la app myPOS Glass convierte tu Android (11 o superior) en terminal de cobro con tarjeta y QR, sin coste de entrada (con las tarifas estándar por cobro). Para iPhone, pregúntanos: te confirmamos la opción disponible en tu caso. Va bien para empezar o como respaldo; para el día a día con cola, un terminal físico con impresora va mucho más rápido y no depende de la batería del móvil.
¿Cuándo llega el dinero de los cobros con tarjeta?
Depende del proveedor: lo habitual en España es el día laborable siguiente (D+1), y hay entidades —como myPOS— que hacen los fondos disponibles en segundos en la cuenta que ellas te dan. Nunca asumas «al instante en mi banco»: pregunta siempre dónde y cuándo puedes usar ese dinero y con qué condiciones.
¿VeriFactu me obliga a cambiar de datáfono?
No. VeriFactu (RD-ley 15/2025) obliga al software de facturación, no al medio de cobro: sociedades desde el 1-1-2027 y autónomos desde el 1-7-2027. El datáfono no es el sistema de facturación, aunque conviene revisar que tu TPV sí esté preparado.
¿Puedo aceptar tarjeta y seguir cobrando en efectivo?
Por supuesto, y la mayoría de comercios españoles hacen ambas cosas: según el Banco de España (2025), el efectivo sigue siendo el medio principal para el 57 % de los compradores en comercio físico y la tarjeta para el 27 %. El datáfono no te obliga a nada: sigues cobrando en efectivo como hoy y solo añades tarjeta para quien la pida.
¿Qué datáfono me conviene si soy autónomo?
Sin cuota fija (que la cuota no te coma los meses flojos), terminal en propiedad antes que alquiler indefinido, y cero de entrada si solo quieres probar: la app myPOS Glass convierte un Android 11 o superior en terminal sin coste de entrada, y SumUp tiene Tap to Pay también a 0 €. Y ojo al calendario: VeriFactu obliga a los autónomos desde el 1 de julio de 2027 a que su software de facturación cumpla — no al datáfono, pero sí conviene revisarlo con el TPV. Te ordenamos todo esto para tu caso en tu cálculo gratis.
¿Hay permanencia?
Nada que se firme con nosotros: el cálculo es gratis y no compromete a nada. Las condiciones del contrato de cobro con myPOS te las dejamos por escrito en tu cálculo, antes de firmar nada.
¿Me atendéis en español?
Sí: quien te escribe y te prepara el cálculo es el equipo de Fortex Iberia, en español. Y el soporte de myPOS es 24/7 también por teléfono.
¿Me cobran si no lo uso?
myPOS publica una cuota de inactividad: si pasan 10 meses seguidos sin ninguna transacción, cobra 15 € y te avisa con 2 meses de antelación. Si cobras a diario, nunca la verás. Te la señalamos en tu cálculo para que la tengas a la vista antes de firmar.
¿Tengo que cambiar de banco?
No. Con myPOS los cobros van a una cuenta de empresa myPOS con IBAN, separada de tu banco: no tienes que mover tu cuenta operativa. Puedes usar los fondos con la tarjeta Mastercard de empresa (primera emisión gratis) o transferirlos según las condiciones publicadas.