Cambiar el datáfono del banco: cómo salir sin sorpresas (y cuándo quedarte)
¿Pagas cada mes por un datáfono que no es tuyo? Te contamos cómo salir paso a paso, y cuándo, sinceramente, te conviene quedarte.
- ✓Lo que de verdad cuesta cada banco, con fuente y fecha (tabla más abajo)
- ✓Los 5 pasos de la baja, sin inventar plazos: los que manda tu contrato
- ✓Alternativa sin cuota mensual: myPOS en su plan estándar, fondos en segundos en la cuenta myPOS
- Partner oficial de

- 4,1 en Trustpilot
- Te llama el equipo de myPOS en menos de 2 horas
Antes de tirar nada a la papelera: hay comercios para los que el TPV del banco es la mejor opción — cobros altos con tarjeta, bien negociados. Si ese es tu caso, esta página también te servirá: te dirá que te quedes. Para todos los demás, vamos por partes.
La verdad sobre el «atadillo»
El problema del TPV bancario en 2026 no suele ser una permanencia secreta (BBVA, por ejemplo, publica «Sin permanencia» literal en su Bono TPV). El problema es el paquete: terminal en alquiler con cuota mensual que pagas siempre, cuenta empresa obligatoria en la misma entidad (con sus comisiones), porcentajes que no están en la web y se negocian en una llamada, y una relación que empieza siendo «el regalo del banco» y acaba siendo una partida fija de tu cuenta de resultados.
Un número para calibrar: un TPV Android en alquiler a 21 € + IVA al mes (BBVA; bbva.es) son unos 504 € en 24 meses — por un aparato que nunca será tuyo. La compra única existe: hay terminales que se pagan una vez y quedan en propiedad.
Y el detalle que casi nadie lee: hay contratos bancarios con tope anual de facturación con tarjeta y penalización si lo superas — un caso documentado por Faro de Vigo hablaba de un tope de 60.000 €/año. Y 60.000 € llegan antes de lo que parece: 80 cobros al día de 2,50 €, 300 días al año. Busca «tope» y «penalización» en tu contrato antes de nada.
Los 5 síntomas clásicos (¿cuántos reconoces?)
El «regalo» del banco, en la calculadora
- Cuota mensual siempre
- Cuenta empresa obligatoria
- El aparato nunca es tuyo
- Porcentajes sin publicar
21 € al mes + IVA (BBVA; bbva.es)
Tienda myPOS
Lo que publican los bancos (con la fecha en que lo consultamos)
| Entidad | Cuota / coste publicado | Condiciones que suelen pasar inadvertidas | Valoración de clientes |
|---|---|---|---|
| CaixaBank / Comercia Global Payments | TPV «desde 0 €/mes», pero la tarifa plana MyCommerce va de 12 a 120 €/mes por tramos de volumen. caixabank.es | Liquidación al día laborable siguiente «365 días al año»; abono en cuenta CaixaBank obligatoria; CaixaBank actúa como agente de Comercia Global Payments (registro BdE 6802). caixabank.es | 1,6/5 en Trustpilot (85 reseñas). Trustpilot |
| BBVA | TPV Android en alquiler: 21 € + IVA/mes. bbva.es | Publica «Sin permanencia» literal (Bono TPV); requiere cuenta empresa BBVA; el porcentaje fuera de bono no se publica. Soporte 365 días con resolución en menos de 48 h. bbva.es | 1,3/5 en Trustpilot (1.577 reseñas). Trustpilot |
| Banco Sabadell | Cuota trimestral TPV presencial: 26,10 €. bancsabadell.com (PDF de comisiones) | El porcentaje general no se publica (sí el Plan Farmacias: 0,49 % mín. 0,02 €; devolución 0,30 €/operación). Soporte telefónico L-D 8-23 h. bancsabadell.com | 1,4/5 en Trustpilot (778 reseñas). Trustpilot |
Fuentes: webs de cada entidad y Trustpilot. La tabla describe lo publicado, no tu contrato concreto.
¿Cuánto te cuesta el aparato del banco?
Mete tu cuota real y los meses que llevas pagándola. La cuenta sale al mes y en total.
Escribe tu cuota y tus meses: aquí sale lo que llevas pagado al banco.
Solo el aparato. La comisión por cobro va en tu cálculo, por escrito.
Si no sabes tu cuota exacta, ese es el primer dato que te ayudamos a sacar — gratis y por escrito.
Cuándo tu banco gana (y te lo decimos)
Sin alquiler ni cuenta obligatoria: negocio de barrio con 300-1.500 €/mes → la matemática casi siempre favorece a la fintech.
Supermercado o restaurante con 6.000 €/mes: tu banco bien negociado puede salir más barato — te lo diremos con tu cálculo delante. Y si te quedas, añade myPOS para lo que tu banco no cubre: 0 € de cuota, cobro por enlace y terminal fuera del mostrador. Por encima de 10.000 €/mes de cobros con tarjeta, myPOS negocia tarifas personalizadas.
Pide tu cálculo: lo comparamos con tu contrato y tu volumen — y si gana el banco, te lo decimos por escrito. ¿No sabes cuánto cobras con tarjeta al mes? Ese es exactamente el primer dato que te ayudamos a sacar, gratis y por escrito.
Tarifas personalizadas por encima de 10.000 €/mes cobrados con tarjeta: web de myPOS. Umbral orientativo de nuestro criterio de trabajo; tu contrato y tu volumen real mandan.
La alternativa que te proponemos
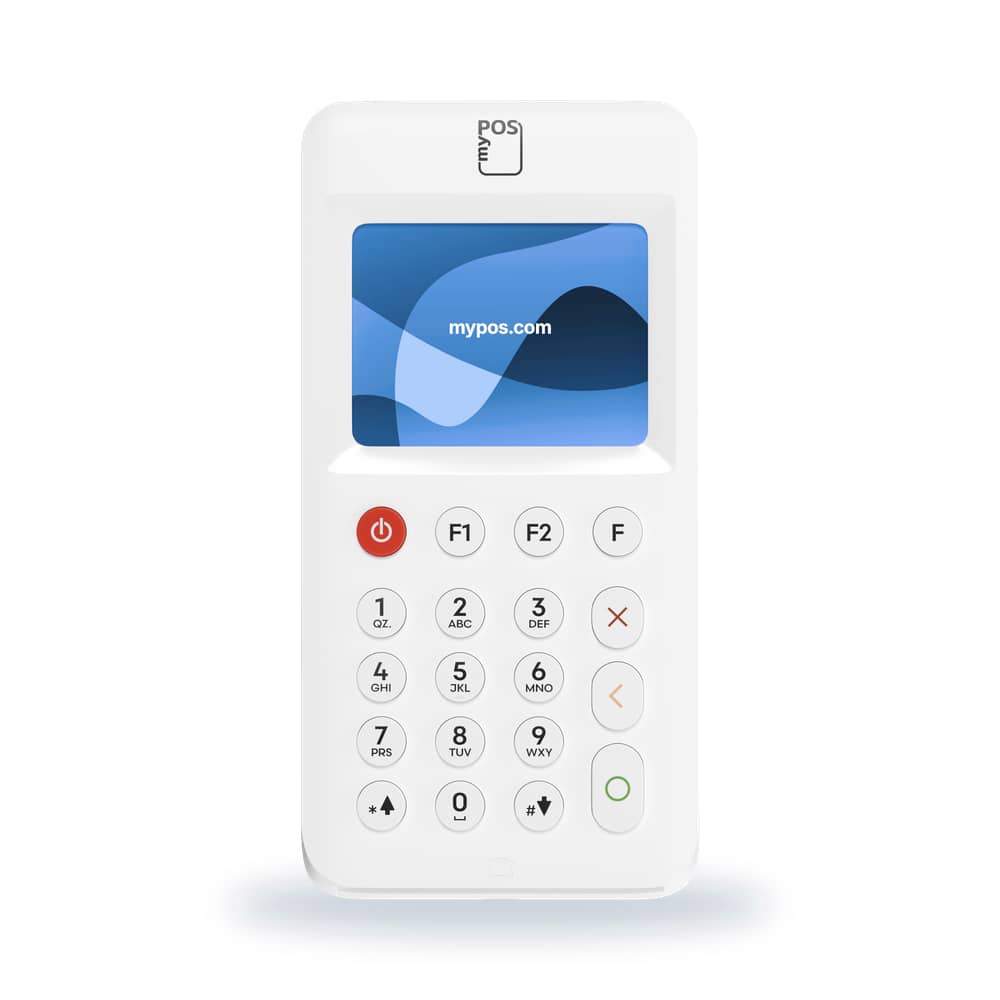

myPOS Go 2
Para cobrar en el mostrador y fuera de él
39 €+ IVA · pago único · la comisión por cobro va aparte
- Terminal en propiedad: se compra una vez y es tuyo, sin cuota de aparato para siempre.
- Sin cuota mensual en el plan estándar (hasta 10.000 €/mes cobrados con tarjeta); la comisión por cobro va aparte, por escrito antes de firmar.
- Fondos en segundos en la cuenta myPOS, con IBAN y tarjeta Mastercard de empresa (primera emisión gratis).
Los bancos sí integran Bizum (BBVA lo ofrece «sin coste», Sabadell con su Bizum Comercio). En myPOS no lo tenemos confirmado — te lo decimos claro para que decidas con todo sobre la mesa.
Fuentes de terceros: bbva.es y bancsabadell.com.
La app myPOS: tu dinero, visto desde el móvil
El terminal cobra; la app te enseña. Cada cobro, cada movimiento y tus terminales, en el móvil.
- Saldo en tiempo real
Cada cobro aparece en la app al momento: lo que tienes disponible, al segundo.
- Mover tu dinero
Transferencias SEPA y SWIFT, y envíos a otros usuarios de myPOS.
- Mastercard de empresa
Límites y gestión de la tarjeta de la cuenta (primera emisión gratis), desde el móvil.
- Ventas e historial
Estadísticas de ventas y todas tus operaciones, ordenadas.
- Tus terminales, a mano
Activación, supervisión y bloqueo remoto de cada datáfono.
- Cobros a distancia
Solicitudes de pago por enlace o código QR para clientes que no están frente a ti.
Aplicación disponible para Android e iOS.
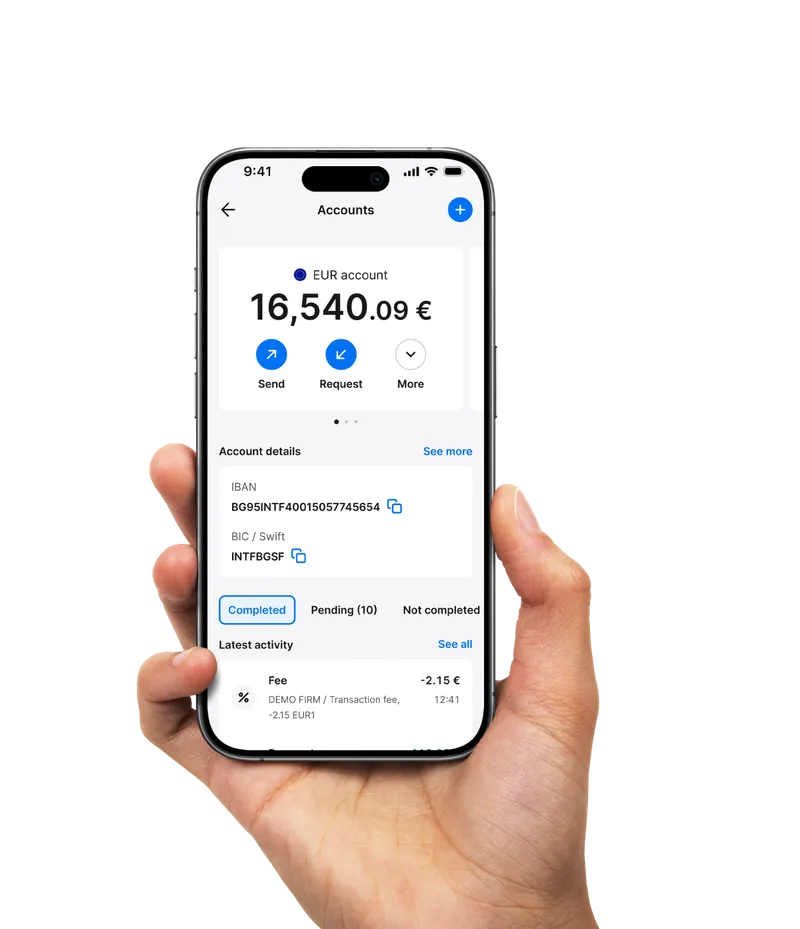
La app myPOS, junto al terminal, en pleno servicio
Cómo darse de baja sin sorpresas (5 pasos)
- Lee tu contrato antes de tocar nada.
Busca cuatro palabras: permanencia, preaviso, penalización y devolución del terminal. Todo lo que sigue depende de lo que diga tu contrato — no de lo que nos digan a nosotros ni de lo que cuente un conocido. Hay contratos sin permanencia (BBVA lo publica literal) y otros con condiciones distintas.
- Ten el alta alternativa funcionando antes de pedir la baja.
Nunca dejes ventana sin datáfono: el terminal nuevo llega en días (el Go 2, en 3 días laborables) y el alta de myPOS es 100 % online. Cambia primero, cierra después.
- Pide la baja por escrito y guarda la respuesta.
Email o registro en soporte con fecha y número de gestión. Si hay preaviso, la fecha de tu solicitud es la que cuenta: que conste.
- Resuelve la devolución del terminal como marque tu contrato.
Cada entidad tiene su procedimiento y sus plazos para devolver el aparato (recogida, entrega en oficina, envío). Sigue el tuyo al pie de la letra y conserva el justificante — los cargos por «terminal no devuelto» son el clásico de las reclamaciones.
- Cierra el círculo: liquidación pendiente y cuenta vinculada.
Confirma que no queda liquidación en camino antes de cancelar nada más. Y si el TPV te obligaba a una cuenta empresa, revisa si esa cuenta tiene sentido por sí sola o si también toca revisarla.
No te quedes ni un día sin datáfono
El alta alternativa es 100 % online y el terminal llega en días; la baja se hace por escrito con tu contrato delante. Te guiamos en los 5 pasos — con el cálculo antes de mover una sola pieza.
myPOS
myPOS: 4,1/5 en Trustpilot (18.318 reseñas)
¿Es de fiar myPOS? Ver las 5 claves
- Los pagos y el dinero electrónico los presta myPOS Ltd, institución de dinero electrónico autorizada y supervisada por el Banco Central de Irlanda (licencia C475122, registro público consultable).
- Como entidad europea autorizada, opera en España y en todo el Espacio Económico Europeo bajo la normativa europea de servicios de pago.
- Tu dinero no se mezcla con el de la empresa: la normativa europea de dinero electrónico obliga a mantener los fondos de los clientes separados y protegidos (salvaguarda de fondos).
- La seguridad del cobro se audita bajo el estándar PCI DSS, y la resiliencia tecnológica bajo el reglamento europeo DORA.
- Y si te piden documentación al abrir la cuenta, es obligación legal antifraude — igual que en tu banco.
¿Salgo del banco o me quedo? Te lo decimos con tus números
Dinos qué negocio tienes y cuántos terminales necesitas: el ticket medio y el volumen te los preguntamos al preparar tu cálculo banco vs. alternativa, con las tarifas vigentes. Si la respuesta es «quédate», te lo diremos.
Sin compromiso · Tu cálculo, gratis y por escrito
Preguntas frecuentes
¿Puedo cambiar de datáfono del banco sin penalización?
Depende de tu contrato, no de reglas generales: algunos publican «sin permanencia» (BBVA lo hace literalmente en su Bono TPV) y otros tienen preaviso o condiciones de devolución del terminal. Los 5 pasos de esta guía empiezan precisamente por leer el contrato — y si quieres, lo repasamos contigo antes de que toques nada.
¿Cuánto dinero me ahorro cambiando?
Depende de tu caso, pero un orden de magnitud honesto: el alquiler típico de un TPV Android bancario (21 € + IVA/mes; BBVA, bbva.es) son unos 504 € en 24 meses; un terminal en propiedad se compra una vez y queda tuyo (el precio va en la tabla de esta página). La comisión por operación es la otra mitad del ahorro — esa se calcula con tu ticket medio y tu volumen: te lo hacemos gratis.
¿Tengo que cambiar de banco?
No. Con la alternativa que trabajamos (myPOS), los cobros van a una cuenta de empresa myPOS con IBAN, separada de tu banco: no tienes que mover tu cuenta operativa. Puedes usar los fondos con la tarjeta Mastercard de empresa (primera emisión gratis) o transferirlos según las condiciones publicadas.
¿Y si cobro mucho con tarjeta? ¿Sigue saliendo a cuenta cambiar?
Puede que tu banco te salga más barato con ese volumen — y te lo diremos con tu cálculo delante, sin adornos. Pero cambiar no es la única jugada: myPOS cuesta 0 € tenerlo (sin cuota ni permanencia) y cubre lo que tu banco no hace — cobro por enlace, terminal fuera del mostrador, respaldo —, y por encima de 10.000 €/mes de cobros con tarjeta la tarifa se negocia caso por caso. Antes de mover una sola pieza: números por escrito.
¿Pierdo Bizum si me voy a una fintech?
Hoy, para cobro en comercio, Bizum vive sobre todo en los bancos (BBVA lo ofrece «sin coste» y Sabadell tiene Bizum Comercio: bbva.es y bancsabadell.com). En myPOS no lo tenemos confirmado — así que si Bizum es importante en tu negocio, cuéntanoslo y lo ponderamos en la decisión en vez de fingir que no existe.
¿La baja del TPV afecta a mi cuenta del banco?
Puede, si tu contrato vinculaba el TPV a una cuenta empresa obligatoria (como el TPV de CaixaBank vía Comercia, que exige el abono en cuenta CaixaBank). Al dar de baja el TPV revisa también esa cuenta: puede que tenga comisiones propias que ya no compensan. Todo eso va en los pasos 4 y 5 de la guía.
Revisado por el equipo de Fortex Iberia · octubre de 2026
Referencias
- BBVA — web de negocio y TPV
- CaixaBank / Comercia Global Payments — TPV y MyCommerce
- Banco Sabadell — tarifa de comisiones (TPV presencial)
- Faro de Vigo — caso documentado de tope anual de facturación con tarjeta
- Trustpilot — valoraciones de entidades bancarias y de myPOS
Sigue leyendo
- 1Nos cuentas cómo cobras hoy (30 segundos)
- 2Te llama el equipo de myPOS en menos de 2 horas
- 3Resuelves tus dudas y recibes tu cálculo gratis, por escrito
Cuéntanos cómo cobras hoy
Te llama el equipo de myPOS en menos de 2 horas
Paso 1 de 2
¿Qué tipo de negocio tienes? *
¿Cuántos terminales? *

¡Recibido!
El equipo de myPOS te llama en menos de 2 horas: resuelve tus dudas y te deja el cálculo por escrito. Nada se firma hasta que tú decidas.
¿Tienes prisa? Escríbenos por WhatsAppsoporte@fortexiberia.es