Te retienen un pago con tarjeta: por qué pasa y cómo salir
El dinero de tu venta está ahí, visible, pero no llega. Se llama retención (o «hold»), no es un robo ni un rechazo — tiene causas concretas, plazos documentados y un recorrido para salir de ella.
- ✓Qué es de verdad: una verificación antifraude que congela el saldo en una billetera intermedia mientras la entidad cumple su normativa — legal, pero con una gestión que a veces se eterniza
- ✓Cuánto puede durar: de días en verificaciones rutinarias a políticas escritas de hasta 180 días, con casos documentados que las superan
- ✓La diferencia estructural que sí importa: si cada cobro entra en una cuenta con IBAN propio, la retención encuentra mucho menos saldo que congelar
- Partner oficial de

- 4,1 en Trustpilot
- Te llama el equipo de myPOS en menos de 2 horas
Una retención no es un rechazo: el cobro entró, aparece en el extracto y no se puede usar ni retirar. Para un negocio que vive al día, la diferencia entre «visible» y «disponible» es un mes entero de proveedores.
Qué es exactamente una retención de fondos
Cuando cobras con tarjeta, el dinero pasa por manos intermedias antes de tu cuenta. Si el procesador ve algo que no cuadra — un tique muy por encima de lo habitual, un pico repentino de volumen, un sector que los manuales marcan como sensible, un documento que falta — puede congelar ese saldo en su billetera mientras verifica. Las obligaciones antifraude y de prevención de blanqueo alcanzan a toda entidad de pago registrada (Banco de España): la herramienta es legal. Lo que duele no es la norma, es la gestión — plazos sin fecha, correos sin número de expediente, teléfonos que no responden.
Por qué te pasa a ti (y no al de al lado)
Los disparadores que repiten los propios comerciantes en los foros son siempre los mismos: un tique inusualmente alto, un volumen nuevo de golpe (una campaña que funcionó demasiado bien), un sector etiquetado como sensible y la documentación desactualizada. Nadie te enseña la lista: la descubres el día que el dinero se queda quieto.
La diferencia estructural: dónde vive tu dinero mientras tanto
Hay dos modelos de cobro con tarjeta. En uno, el dinero espera en la billetera del procesador y te lo va soltando: cada euro retenido o pendiente queda fuera de tu alcance. En el otro, cada cobro se abona en cuestión de segundos en la cuenta myPOS, con IBAN propio a tu nombre: el dinero entra en tu cuenta, no en la de nadie más. ¿Puede myPOS pedir una verificación igualmente? Sí — como toda entidad registrada, y quien te prometa lo contrario no te está contando la historia entera. La diferencia es cuánto saldo queda expuesto y con cuánta gente hablas al otro lado.
Los 5 síntomas de una retención (¿cuántos reconoces?)
La vía que reduce la exposición: cuenta propia desde el primer cobro
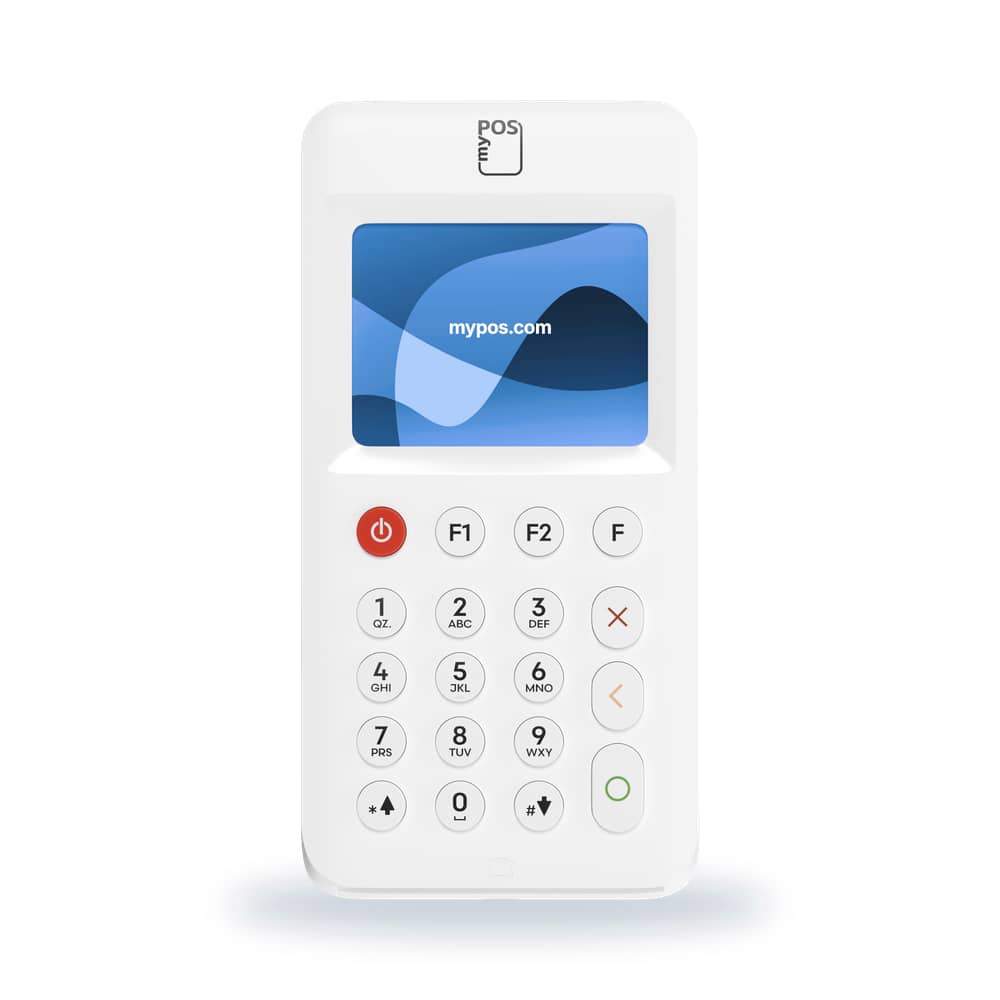

myPOS Go 2
Para el mostrador que no puede vivir con la caja congelada
39 €+ IVA · pago único · la comisión por cobro va aparte
- Terminal en propiedad por pago único (39 €; tienda myPOS): sin alquiler mensual que seguir pagando mientras discutes una retención.
- Cada cobro se abona en cuestión de segundos en la cuenta myPOS, con IBAN propio: el dinero entra en tu cuenta, no en una wallet intermedia donde pueda quedarse atrapado.
- Sin cuota mensual en el plan estándar (hasta 10.000 €/mes cobrados con tarjeta): si un mes se tuerce, no sumas un gasto fijo al problema.
Sí. Como toda entidad de pago registrada puede revisar operaciones y pedir documentación — y prometerte lo contrario sería mentirte. La diferencia estructural es dónde vive tu dinero mientras tanto: abono en cuestión de segundos en la cuenta myPOS, con IBAN propio.
Primero el expediente por escrito: arriba tienes el recorrido completo. Cambiar de proveedor no libera un saldo retenido en otra parte — no te lo vamos a vender como solución mágica.
myPOS — tarifa y alta (tienda y web oficial). Contexto: Banco de España y foros de comerciantes (revisión propia, 20-10-2026).
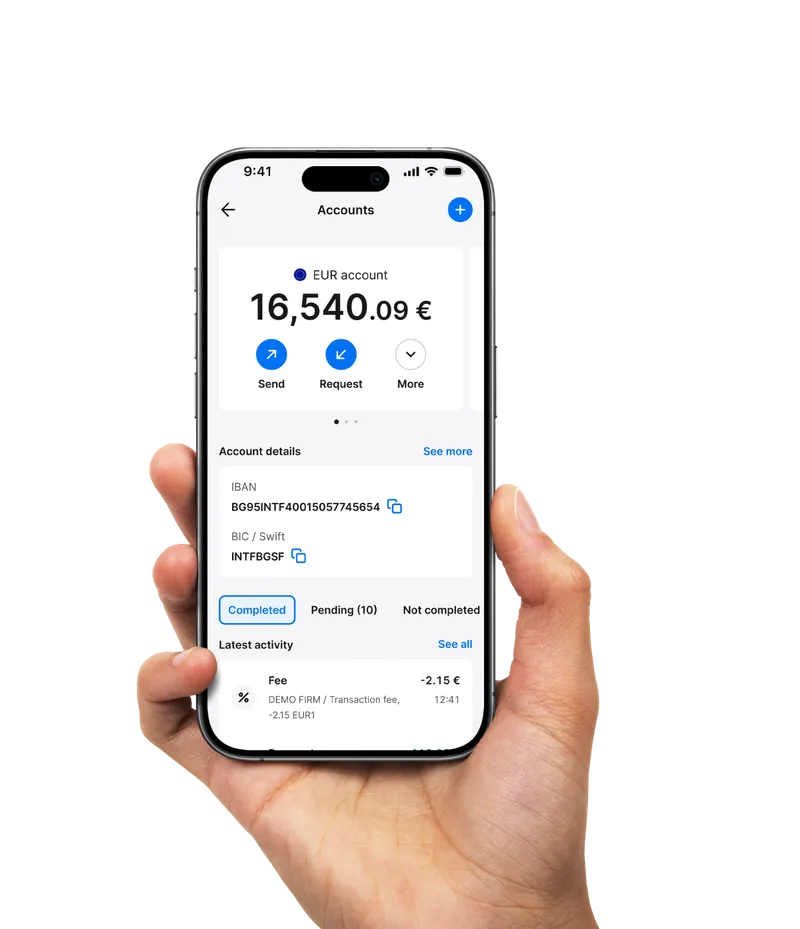
La app myPOS: tu dinero, visto desde el móvil
El terminal cobra; la app te enseña. Cada cobro, cada movimiento y tus terminales, en el móvil.
- Saldo en tiempo real
Cada cobro aparece en la app al momento: lo que tienes disponible, al segundo.
- Mover tu dinero
Transferencias SEPA y SWIFT, y envíos a otros usuarios de myPOS.
- Mastercard de empresa
Límites y gestión de la tarjeta de la cuenta (primera emisión gratis), desde el móvil.
- Ventas e historial
Estadísticas de ventas y todas tus operaciones, ordenadas.
- Tus terminales, a mano
Activación, supervisión y bloqueo remoto de cada datáfono.
- Cobros a distancia
Solicitudes de pago por enlace o código QR para clientes que no están frente a ti.
Aplicación disponible para Android e iOS.
La app myPOS, junto al terminal, en pleno servicio
Qué hacer, paso a paso (todo por escrito)
- Pide el motivo y el expediente por escrito.
Correo, no teléfono: «¿qué operación está retenida, bajo qué norma y con qué número de expediente?». Sin número de expediente no hay reclamación formal que valga.
- Reúne la documentación de una vez.
Identificación, actividad del negocio y la factura o contrato que respalde el cobro retenido. Cuanto más completo el primer envío, más corta la verificación.
- Ve por la vía oficial con registro.
Reclamación formal en el canal de reclamaciones de la entidad — toda entidad de pago registrada está obligada a tenerlo — guardando acuse de recibo y fechas.
- Si la entidad está registrada en España, escala al Banco de España.
Su departamento de conducta admite reclamaciones contra entidades registradas, gratis y por escrito; si está en otro país, le toca a su regulador propio.
- Mientras tanto: no acumules saldo en billeteras.
Cobra, revisa y retira a tu cuenta. El saldo acumulado en una wallet intermedia es justo lo que una retención congela; en tu cuenta de siempre, no.
Tu dinero, en tu cuenta
Si mañana aparece una verificación, que encuentre el mínimo saldo posible fuera de tu control. Te ayudamos a montar el cobro así — cálculo por escrito y sin compromiso.
myPOS
myPOS: 4,1/5 en Trustpilot (18.318 reseñas)
¿Es de fiar myPOS? Ver las 5 claves
- Los pagos y el dinero electrónico los presta myPOS Ltd, institución de dinero electrónico autorizada y supervisada por el Banco Central de Irlanda (licencia C475122, registro público consultable).
- Como entidad europea autorizada, opera en España y en todo el Espacio Económico Europeo bajo la normativa europea de servicios de pago.
- Tu dinero no se mezcla con el de la empresa: la normativa europea de dinero electrónico obliga a mantener los fondos de los clientes separados y protegidos (salvaguarda de fondos).
- La seguridad del cobro se audita bajo el estándar PCI DSS, y la resiliencia tecnológica bajo el reglamento europeo DORA.
- Y si te piden documentación al abrir la cuenta, es obligación legal antifraude — igual que en tu banco.
¿Te ha pasado o no quieres que te pase?
Revisamos contigo cómo cobras hoy y dónde acaba tu dinero en cada operación — por escrito y sin compromiso. Si tu caso necesita reclamación formal, te contamos el recorrido completo.
Sin compromiso · Tu cálculo, gratis y por escrito
Preguntas frecuentes
¿Es legal que me retengan el dinero de mis ventas?
La herramienta sí: es una obligación antifraude y de prevención de blanqueo que afecta a toda entidad de pago registrada. Lo que se reclama en las quejas documentadas no es la norma, sino la gestión: plazos sin fecha, falta de información y comunicación por plantillas.
¿Cuánto puede durar una retención?
De días en verificaciones rutinarias a semanas. Hay políticas escritas que contemplan hasta 180 días y casos documentados que las superan — por eso la reclamación formal con número de expediente conviene empezarla pronto y por escrito.
¿Cómo recupero el dinero retenido?
Expediente por escrito, documentación completa en un solo envío y reclamación formal en el canal oficial de la entidad; si está registrada en España, el Banco de España admite la reclamación gratis. El recorrido completo, paso a paso, está arriba.
¿myPOS retiene fondos?
Puede pedir verificación y revisar operaciones como cualquier entidad de pago registrada — eso no lo puede prometer de forma honesta nadie del sector. La diferencia estructural: cada cobro se abona en cuestión de segundos en la cuenta myPOS con IBAN propio, así que el saldo expuesto a una congelación es mucho menor.
¿Cómo reduzco el riesgo mañana mismo?
Documentación del negocio al día, la factura del cobro grande a mano y retirar el saldo a tu cuenta en vez de acumularlo en una wallet intermedia. Tres gestiones; ninguna cuesta dinero.
Revisado por el equipo de Fortex Iberia · octubre de 2026
Referencias
- Banco de España — entidades de pago registradas y obligaciones de verificación
- Foros de comerciantes (Reddit r/smallbusiness) — disparadores, políticas de hasta 180 días y casos que las superan; revisión propia
- myPOS — tienda y tarifa estándar publicada (alta y abono a la cuenta myPOS)
- Trustpilot — valoración de myPOS
Sigue leyendo
- 1Nos cuentas cómo cobras hoy (30 segundos)
- 2Te llama el equipo de myPOS en menos de 2 horas
- 3Resuelves tus dudas y recibes tu cálculo gratis, por escrito
Cuéntanos cómo cobras hoy
Te llama el equipo de myPOS en menos de 2 horas
Paso 1 de 2
¿Qué tipo de negocio tienes? *
¿Cuántos terminales? *

¡Recibido!
El equipo de myPOS te llama en menos de 2 horas: resuelve tus dudas y te deja el cálculo por escrito. Nada se firma hasta que tú decidas.
¿Tienes prisa? Escríbenos por WhatsAppsoporte@fortexiberia.es